Economie
Le Sénégal dans le marché du Gaz Naturel Liquéfié : Perspectives et recommandations


Une contribution du Groupe Oil and Gas des professionnels de la diaspora sénégalaise (GPSOG).
La COP26 a jeté les bases de la nouvelle configuration de l’économie mondiale en contraignant cette dernière à limiter drastiquement les émissions de dioxyde de carbone dans le moyen terme, voire les éliminer pour l’atteinte d’une économie décarbonée à l’horizon 2050.
Dans notre première contribution (www.gposg.net), nous avions mis en évidence comment le gaz naturel liquéfié (GNL) pourrait être une solution pour accompagner cette transition. La progression de sa production et de sa consommation sont des indicateurs factuels de l’intérêt qu’il suscite surtout dans les pays asiatiques où 70% de la production mondiale est absorbée par la Chine, le Japon et la Corée du Sud. Dans la deuxième contribution, nous avons présenté une analyse prospective du marché mondial du gaz. Elle a mis un focus sur la place de l’Afrique dans la configuration du marché actuel et futur. Cette contribution a aussi mis en relief l’intérêt environnemental d’utiliser le GNL dans les tous les secteurs de la production énergétique.
Le GNL est considéré comme une bonne commodité pour accompagner cette transition énergétique en attendant la maturation des technologies de décarbonation et de production de masse, de stockage et de transport d’énergies dites vertes comme l’hydrogène par exemple qui doivent encore démontrer leurs applications industrielles de masse à des coûts acceptables.
L’intérêt soudain et grandissant autour du GNL a réveillé l’ambition de certains pays producteurs à devenir des acteurs majeurs dans le secteur en augmentant massivement leur production. On pourrait donc craindre sur le long terme, une surabondance de GNL avec comme conséquence la baisse des prix et une concurrence très ardue. Sur le court terme, la forte demande de GNL surtout du marché asiatique, a contribué à l’envolée des cours actuels. Cela s’explique par la forte reprise économique dans un contexte « Post Covid » qui n’est pas une situation « normale » avec une offre de GNL insuffisante pour alimenter le marché. Nous assistons donc à des changements continus du marché énergétique pouvant être une cause d’incertitude pour les investisseurs mais également pour les Etats.
Ces derniers sont contraints à faire preuve d’agilité pour évoluer dans cette dynamique du marché. Ces évolutions viennent remettre en question les stratégies jusqu’ici développées par les majors du secteur, mais également la redéfinition des routes maritimes du GNL. Les projets gaziers du Sénégal, en l’occurrence GTA Phase 2, Yakaar et Teranga devront évoluer dans ce contexte très complexe et très dynamique.
La connaissance des prévisions de l’offre et de la demande en Gas naturel et GNL du Sénégal, de la sous-région et des marchés occidentaux les plus proches permettrait une meilleure orientation de la stratégie. Sur la côte ouest africaine, nos voisins tels que le Nigeria, le Cameroun et la Guinée équatoriale, sont en train de se donner les moyens de devenir des acteurs majeurs dans le GNL. A titre d’exemple, le Nigéria qui produit aujourd’hui environ 22 MTAP (Millions de Tonnes par An) de GNL a l’ambition d’augmenter massivement sa production en la faisant passer à 30 MTPA, soit plus que la capacité de production actuelle du projet russe Arctic LNG et représentant 10% de la production mondiale de GNL en 2019. Ils deviennent de facto des concurrents très sérieux pour les projets GNL du Sénégal exclusivement dédiés à l’export. Dans ce contexte, le Sénégal gagnerait à bien élaborer sa stratégie gaz en questionnant les modèles économiques actuellement pratiqués et en innovant afin de mieux valoriser son gaz pour le commercialiser à un prix beaucoup plus intéressant qu’un prix de vente à l’exportation pure qui sera soumis au diktat du marché.
La question du Leadership dans le secteur gazier
Les découvertes de gaz naturel aux larges des côtes sénégalaises sont une excellente nouvelle pour le pays et doivent être une opportunité pour changer fondamentalement certains secteurs de l’économie nationale à savoir l’éducation, la santé et l’agriculture. Pour ce faire, la question du Leadership dans ce secteur, du fait de ses enjeux, se pose. Il est fondamental que ce Leadership soit affirmé lors des phases de négociation des contrats par une proactivité de nos sociétés nationales parties prenantes des projets.
Il faudra absolument éviter, pour les prochaines décisions d’investissement (FID), de laisser les opérateurs dérouler librement leurs plans de développement sur nos champs gaziers sans prendre en considération les intérêts stratégiques du Sénégal. Le Sénégal doit se doter d’une nouvelle vision et d’une forte stratégie. Ces dernières doivent impérativement être prises en compte dans les plans de développement. Pour ce faire, il est essentiel que l’Etat et les sociétés nationales se dotent d’une expertise locale capable de défendre les intérêts du Sénégal dans le cadre des négociations.
Les fonds souverains nationaux ont totalement leur rôle à jouer dans ce contexte très difficile où les Etats et sociétés nationales ont du mal à lever des fonds pour des projets d’exploitation d’énergies fossiles. Le gaz étant une énergie fossile moins émettrice de CO2 que le charbon et le pétrole, le Sénégal, par le moyen de ses fonds souverains pourrait accéder aux financements en démontrant qu’avec les technologies de capture et de stockage de CO2, il est possible d’arriver à une neutralité carbone sachant qu’aujourd’hui notre bilan à ce niveau est très bas.
Ce paramètre doit absolument intégrer les modèles économiques qui doivent être mis en place pour avoir accès au financement. Ces recommandations doivent découler d’un Gas Master Plan qui s’appuie sur une stratégie nationale énergétique. En réalité, le Sénégal ne devrait pas miser sur une rente de GNL exclusivement destinée à l’export sans intégrer le downstream (aval) et plus globalement les autres secteurs de l’économie nationale.
Une stratégie nationale de développement économique et industriel autour du GNL et des énergies nouvelles
Le marché intérieur et sous régional pourrait être une solution. La situation est donc propice à la mise en place de réflexions profondes sur un Gas Master Plan et donc de mieux planifier les développements de futurs projets gaziers afin que ce Plan soit une réussite. Une bonne stratégie downstream (aval) est gage de réussite des projets Upstream (amont ou offshore) car étant une donnée d’entrée majeure sur la stratégie de développement et de mise en valeur de ces derniers.
Pour ce faire, il est important de fédérer des acteurs industriels, environnementaux et énergétiques afin de mettre en place un cadre réglementaire. Ce cadre devrait promouvoir l’utilisation du GNL comme carburants en mer, sur terre et bientôt dans le transport aérien qui est en train de subir une profonde mutation écologique et environnementale. En plus, le GNL peut être utilisé dans le développement industriel (agro- alimentaire, minier, pharmaceutique, sanitaire, chimique, cosmétique, etc.), dans la production d’électricité avec le Gas to Power et du Smart Grid Gas pour accroitre le processus d’accès à l’énergie sur tout le territoire national.
Le Sénégal pourrait devenir un hub régional de GNL et faciliter le développement du marché sous régional soit par la vente de GNL aux pays côtiers frontaliers, soit dans une stratégie d’interconnexion de pipelines pour la vente de gaz naturel à ces mêmes pays frontaliers.
Le « Gas To Power » doit être la solution pour régler le problème d’électrification du pays et le catalyseur du secteur industriel. La création récemment d’une centrale de 300 MW devant fonctionner au gaz est une bonne décision et ce type d’initiative doit être encouragé et multiplié, tout en veillant au renforcement de la transparence dans l’attribution des autorisations d’opérer. Le projet de mise en place d’une société nationale pour le développement et la gestion d’un réseau gazier au Sénégal est également une initiative à renforcer et surtout à concrétiser. Sa réalisation permettrait de franchir une étape clef dans la résolution de la problématique d’accès à l’énergie et de notre souveraineté énergétique.
Dans le cadre de la mobilité, il serait intéressant d’envisager un plan pour l’utilisation du GNL pour accompagner la suite des projets tels que le BRT et le TER avec la mise en place, par exemple, pour le BRT d’une flotte de bus au Gaz Naturel Comprimé ou au GNL et la mise en place de stations GNL pour les alimenter. Ces infrastructures pourraient également encourager l’utilisation massive de camions au GNL pour les transports routiers.
Tous ces projets participeraient d’une part à soutenir une demande locale en GNL et d’autre part à permettre une économie substantielle pour les acteurs économiques car ayant une densité d’énergie au kilogramme supérieur au diesel et au charbon tout en offrant un prix très compétitif malgré des coûts d’infrastructures et d’équipements initiaux plus élevés. L’impact environnemental de ce type de solutions serait important pour la région de Dakar et sa périphérie pour la réduction des émissions de CO2 et de particules de soufre. Leurs effets sur l’industrialisation et le développement des secteurs économiques rendraient le Senegal moins dépendant du pétrole et du gaz dans une perspective de diversification dans le long terme d’une part et par la production d’engrais chimiques azotés comme l’ammoniac, le nitrate d’ammonium, l’urée et ses dérivés (le méthanol, l’éthanol et le butanol) d’autre part. Ces dérivés peuvent être utilisés dans l’industrie chimique et pétrochimique comme des solvants, désinfectants, dans les procédés de liquéfaction, dans la pharmacie, les dégraissants, les parfums, les cuirs artificiels. Il sera aussi question du développement des filières de conservation des aliments par la mise en place d’une chaine du froid pour réduire les pertes agricoles est tout aussi envisageable.
Il faut également relever que le gaz naturel constitue également une excellente opportunité pour démarrer une politique industrielle basée sur la transformation des matières premières avant leurs exportations. Cela pourrait concerner le fer, l’or, le zircon, le cuivre, etc. Par ailleurs, les condensats tels que le propane et le butane issus des procédés de liquéfaction devraient jouer un rôle déterminant dans la stratégie d’approvisionnement local en gaz domestique utilisé pour la cuisson.
D’autres initiatives telles que, l’assouplissement de la fiscalité doivent pousser les acteurs de la mobilité et du transport à favoriser les solutions technologiques cryogéniques pour accompagner le processus de décarbonisation de ce secteur. Une stratégie de développement de solutions innovantes tels que la production et le stockage de l’hydrogène en utilisant le méthane et en maitrisant les émissions de CO2 devrait également être un axe majeur du Gas Master Plan. Enfin le rôle du secteur privé national est primordial dans la réussite d’une stratégie de développement du gaz domestique. Le contenu local doit jouer tout son rôle avec une fiscalité favorable à l’utilisation domestique du gaz naturel et une stratégie de transfert de compétences.
Un Gas Master Plan prenant donc en compte tous ces éléments contextuels, permettrait au Sénégal une création de valeur dans ce secteur avec des impacts sociaux, environnementaux et économiques très importants, réduire la dépendance de l’économie nationale et améliorer la résilience des entreprises locales face aux conséquences d’un marché énergétique mondial très dynamique et en pleines mutations.
La question de l’innovation et du développement technologique sur les nouvelles formes d’énergie comme l’hydrogène doivent être au cœur de la stratégie énergétique du Sénégal. L’analyse des nouvelles orientations des géants pétroliers et gaziers, dans leur démarche de décarbonisation, nous montre que ces derniers placent, pour la plupart, l’hydrogène au cœur de leurs stratégies avec une maturité technologique complète et une maitrise de sa production en termes de coûts à l’horizon 2040 à 2050.
Une stratégie de développement de l’industrie gazière au Sénégal doit obligatoirement prendre en compte ces nouvelles orientations dans la conception et l’ingénierie des projets. Concrètement, par exemple un projet structurant comme le RGS (réseau Gazier du Sénégal), devrait dans toutes ses phases intégrer cette dimension d’évolution du gaz naturel vers l’hydrogène dans les études d’ingénierie du projet et sur le choix des équipements. Il est aussi primordial pour le Sénégal d’anticiper ces mutations futures et mettre en place des programmes de recherche et de développement technologique pour apprendre, consolider et in fine être un acteur majeur de l’ère Hydrogène à venir.
La formation d’ingénieurs et de chercheurs permettrait la création de start up technologiques dans le domaine des énergies décarbonées et donc de la création de valeur pour le pays. Ces programmes de formation peuvent se faire en partenariat avec les sociétés nationales d’énergie et les universités dans le cadre d’un vaste programme pouvant s’inspirer du programme CIFRE (Conventions Industrielles de Formation par la Recherche).
Pour finir, Le GPSOG (Groupe des Sénégalais de la Diaspora dans le pétrole et le Gaz) se met à la disposition de l’Etat du Sénégal et du secteur privé national, pour qu’à travers la diversité des profils de ses membres et de leurs expertises dans toute la chaine pétrolière et gazière, accompagner le Sénégal dans la mise en place d’une stratégie énergétique pour qu’une fois encore, l’exploitation des ressources pétrolière et gazière soit un succès et profite au peuple sénégalais.
Le Groupe des Professionnels Sénégalais de la Diaspora sur le Oil and Gas (GPSOG) regroupe des professionnels sénégalais du secteur des hydrocarbures qui exercent dans la diaspora (Amérique, Europe, Asie, Afrique) et qui travaillent dans le secteur privé, des think-tank et dans les organisations internationales. Le GPSOG a pour ambition de mettre à contribution cette expertise sénégalaise de la Diaspora au service du pays pour une gestion optimale des ressources naturelles au profit des générations présentes et futures.


« Le rire pur, le rire d’enfant, commence avec la pleine acceptation de nos erreurs et préjugés. » Arnaud Desjardins
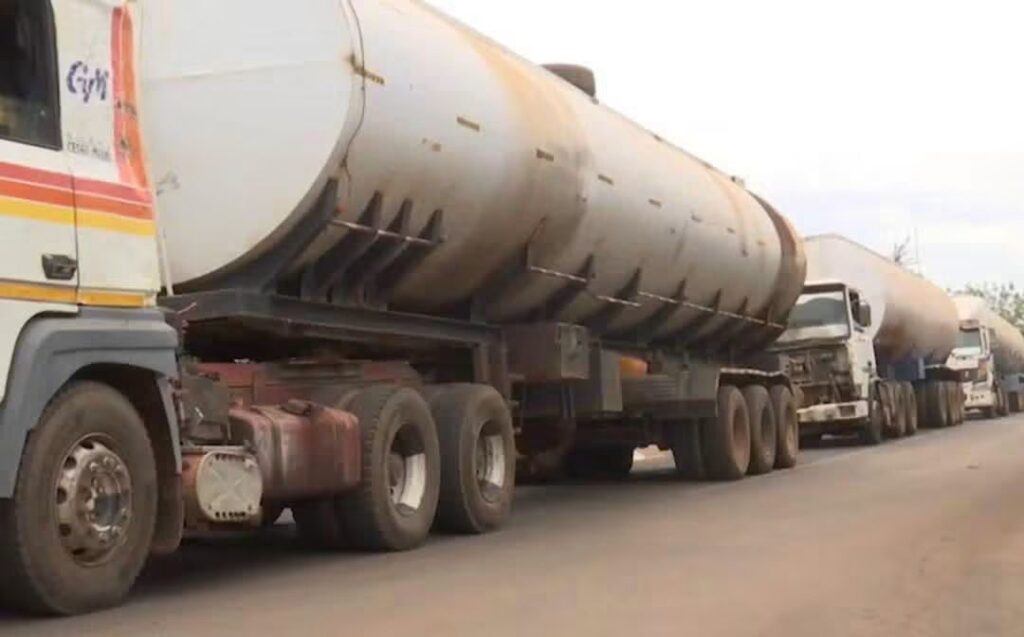
Au Mali, l’approvisionnement en carburant devient une opération de sécurité. Plus de 643 camions-citernes ont rejoint Bamako sous escorte militaire, dans un contexte marqué par les perturbations des corridors routiers et les attaques visant les convois de produits pétroliers. »
Plus de 643 camions-citernes sont arrivés samedi matin à Bamako, après une escorte nocturne assurée par l’armée. Leur prise en charge a été confiée aux services chargés du contrôle et de la distribution des hydrocarbures.
Un convoi de plus de 643 camions-citernes a atteint Bamako samedi 3 octobre vers 7 heures, selon des informations communiquées par la Direction générale du commerce, de la consommation et de la concurrence (DGCC).
Les véhicules ont circulé durant la nuit sous la protection des Forces armées maliennes. À leur arrivée dans la capitale, la Douane, la DGCC et la Police nationale ont pris le relais afin d’orienter les cargaisons vers les dépôts pétroliers et les stations-service.
Le nombre de véhicules a été communiqué sans précision sur le volume total transporté, l’origine des produits ou leur répartition entre le gasoil et l’essence.
Cette arrivée s’inscrit dans le dispositif de sécurisation des importations d’hydrocarbures au Mali, pays enclavé dont l’approvisionnement repose principalement sur des corridors routiers reliant Bamako aux ports de la sous-région.
Entre le 14 et le 20 septembre, le pays avait réceptionné 57,99 millions de litres de gasoil et d’essence, transportés par environ 1 273 citernes, selon le ministère de l’Industrie et du Commerce.
Au 20 septembre, les réserves recensées dans les dépôts de l’OMAP, de Sanké et de Star Oil atteignaient 10,17 millions de litres de gasoil et 10,09 millions de litres d’essence. Les autorités avaient également signalé la réception en cours de 1 278 citernes à Bamako.
Un précédent convoi de 980 camions-citernes était entré dans la capitale le 6 septembre sous escorte militaire.
Avec APA

« Le rire pur, le rire d’enfant, commence avec la pleine acceptation de nos erreurs et préjugés. » Arnaud Desjardins
Dans des propos rapportés tard le 3 octobre par le quotidien saoudien Asharq Al-Awsat, le porte-parole de la coalition, le général Turki al-Malki, a contesté la version du mouvement yéménite pro-iranien. Selon lui, les Houthis cherchent des « victoires imaginaires » alors qu’ils subissent des difficultés à Taëz, troisième ville la plus peuplée du Yémen, majoritairement tenue par le gouvernement dans le sud-ouest du pays.
Les combattants anti-gouvernementaux avaient affirmé samedi avoir attaqué une installation du groupe pétrolier Saudi Aramco au sud de la capitale saoudienne. Des flammes et de la fumée ont été observées sur un site d’Aramco situé dans cette zone, sans communication des autorités saoudiennes sur l’origine ni l’ampleur de l’incendie.
Saudi Aramco constitue un actif stratégique pour le royaume, premier exportateur mondial de brut et chef de file de la coalition militaire appuyant le gouvernement yéménite internationalement reconnu. Le ciblage revendiqué d’un site du groupe à Ryad élargit le registre des attaques houthies, déjà orientées vers les infrastructures pétrolières et les moyens maritimes saoudiens.
Dans son rapport annuel 2025, Aramco faisait état d’une production totale de liquides de 10,7 millions de barils par jour et d’une capacité nette de raffinage de 4,2 millions de barils par jour, avec une fiabilité d’approvisionnement de 99,9 % pour Saudi Arabian Oil Company. Ces volumes donnent aux installations du groupe une importance systémique pour les marchés pétroliers et pour l’approvisionnement domestique saoudien.
Les hostilités entre les Houthis, d’une part, et l’Arabie saoudite avec le gouvernement yéménite reconnu, d’autre part, se poursuivent depuis leur reprise en juillet, qui a ouvert un nouveau front dans la guerre au Moyen-Orient. Les Houthis mènent régulièrement des frappes contre l’Arabie saoudite et contre des navires du royaume.
En septembre, le mouvement houthi a infligé d’importants revers aux forces gouvernementales yéménites et à leur allié saoudien, consolidant son emprise sur le détroit stratégique de Bab el-Mandeb après une offensive rapide que les frappes saoudiennes n’ont pas enrayée. Ce passage relie la mer Rouge au golfe d’Aden et conditionne une partie des flux pétroliers entre le Moyen-Orient, l’Europe et l’Asie.
Les Houthis avaient déjà affirmé avoir visé des installations du groupe pétrolier saoudien à deux reprises avant l’épisode de Ryad : en septembre dans la ville portuaire de Yanbu, principal terminal pétrolier du royaume, puis en août dans le sud de l’Arabie saoudite.

« Le rire pur, le rire d’enfant, commence avec la pleine acceptation de nos erreurs et préjugés. » Arnaud Desjardins
Au 2 octobre, environ 325 millions de barils avaient été libérés dans le cadre de l’action collective de 400 millions de barils décidée le 11 mars par l’Agence internationale de l’énergie. Selon l’AIE, ce déstockage, engagé pour amortir les effets de la guerre au Moyen-Orient sur les marchés pétroliers, constitue le plus important de son histoire.
Le G7 a demandé le 2 octobre à l’AIE de suivre l’exécution complète et rapide des engagements pris en mars 2026. Les dirigeants ont aussi acté une libération coordonnée de 100 millions de barils sur quatre mois, comprenant un apport significatif de gazole durant les vingt premiers jours par les membres du G7 et leurs partenaires.
Cette décision répond aussi à la pression du président américain Donald Trump, qui réclamait depuis plusieurs jours aux Européens de mobiliser davantage de gazole. Il avait agité la menace d’une interdiction des exportations américaines de carburants, une option écartée entre membres du G7 après la réunion.
La consommation mondiale de pétrole avoisine 100 millions de barils par jour, principalement dans les transports, la pétrochimie et l’industrie des plastiques. Les réserves stratégiques permettent aux États importateurs de disposer d’un coussin mobilisable en cas de pénurie, de blocage logistique ou de rupture d’approvisionnement.
Créée en 1974 après le premier choc pétrolier, l’AIE a pour mission fondatrice la sécurité énergétique de ses membres. Elle regroupe 32 pays, dont l’Allemagne, la France, l’Australie, l’Autriche, la Belgique, le Canada, l’Italie, le Japon, le Mexique, la Turquie et les États-Unis.
Chaque pays membre doit maintenir des stocks équivalents à au moins 90 jours d’importations nettes. Cette obligation peut être satisfaite par des réserves d’urgence, par des stocks commerciaux mobilisables par l’État ou par des volumes conservés à l’étranger dans le cadre d’accords bilatéraux.
L’obligation de l’AIE ne prescrit pas une répartition unique entre pétrole brut et produits raffinés. Les pays disposant d’un appareil de raffinage important peuvent privilégier le brut, qu’ils sont capables de transformer rapidement, tandis que les produits finis offrent une réponse plus directe aux tensions sur des carburants précis.
L’AIE estime toutefois qu’il est judicieux de conserver une partie des stocks d’urgence sous forme raffinée, malgré des coûts de stockage plus élevés. Pour les États appartenant à la fois à l’AIE et à l’Union européenne, un tiers des réserves doit être détenu sous forme de produits raffinés spécifiques.
En France, la Société anonyme de gestion des stocks de sécurité, qui détient environ deux tiers des stocks physiques français, indiquait dans un document relatif à 2024 que les réserves étaient composées à 30,6 % de pétrole brut et à 49,8 % de gazole. Le solde comprenait 9,1 % d’essence, 7,8 % de carburéacteur pour l’aviation et 2,7 % de fioul domestique.
Lorsqu’une action collective de l’AIE est décidée, chaque pays contribue selon son poids dans la consommation pétrolière totale des membres de l’organisation. La mise en œuvre opérationnelle reste ensuite nationale, avec des arbitrages sur les volumes, les produits libérés et le rythme de sortie des stocks.
En France, le président de la SAGESS avait indiqué en avril devant l’Assemblée nationale qu’un déstockage pouvait être engagé dans un délai de 24 heures. Emmanuel Macron a déclaré que la France ferait l’« effort » de privilégier le gazole au début, dans une « volonté d’envoyer un signal clair au marché ».
Les membres du G7 ont prévu de se réunir dans le cadre de l’AIE après l’annonce du 2 octobre afin d’examiner d’éventuelles libérations supplémentaires de gazole si les tensions d’approvisionnement le nécessitent.

Cameroun- Transport : Projet de construction de la voie ferrée Yaoundé-Douala, l’Etat lance un appel à manifestation d’intérêt pour les études techniques

Clou de girofle et romarin duo de choc pour vos cheveux

Développement Personnel : résumé du livre l’ego est l’ennemi de Ryan Holiday

Sénégal : l’écrivain Cheikh Hamidou Kane, auteur de « L’Aventure ambiguë », est mort à 98 ans

Yémen : un pétrolier signale plusieurs explosions au large du détroit de Bab el-Mandeb

Mali : Approvisionnement en carburant, plus de 643 camions-citernes acheminés vers Bamako


-
 Economie6 ans ago
Cameroun- Transport : Projet de construction de la voie ferrée Yaoundé-Douala, l’Etat lance un appel à manifestation d’intérêt pour les études techniques
-
 santé et bien-être3 ans ago
Clou de girofle et romarin duo de choc pour vos cheveux
-
 Développement personnel6 ans ago
Développement Personnel : résumé du livre l’ego est l’ennemi de Ryan Holiday
-

 A vendre3 ans ago
Avec « Sniper » et « Dichlofort » Dites A Dieu aux cafards, aux insectes (3000F CFA)
-

 Economie6 ans ago
Sénégal-Mine : la société d’exploration THOR annonce des résultats prometteurs dans la zone de Kéniéba
-

 Economie6 ans ago
Agriculture-Algérie: Réduire les importations agricoles de 2,5 milliards de dollars à l’horizon 2024
-

 Développement personnel6 ans ago
Dev Personnel : Qu’est-ce que la confiance en soi ?
-

 Développement personnel6 ans ago
Développement Personnel : Savoir oser