Economie
Contribution- Sénégal-GNL : Mutations du marché du gaz et implications pour le pays (deuxième partie )


Le contexte énergétique complexe, accentué par les enjeux climatiques et la pression sociétale sur la limitation des émissions de gaz à effet de serre a poussé la plupart des acteurs de l’industrie à mettre en place des stratégies pour atteindre la neutralité carbone à l’horizon 2050.
Mais, atteindre cette neutralité carbone requiert des investissements colossaux et des innovations de rupture aussi bien sur le plan technique qu’économique, nécessitant ainsi une solution de transition.
Dans notre première contribution (www.gposg.net), nous avions mis en évidence comment le gaz naturel liquéfié (GNL) pourrait être une solution pour accompagner cette transition. La progression de sa production et de sa consommation sont des indicateurs factuels de l’intérêt qu’il suscite surtout dans les pays asiatiques où 70% de la production mondiale est absorbée par seulement trois pays à savoir la Chine, le Japon et la Corée du Sud.
La deuxième partie de cette contribution présente une analyse prospective du marché mondial du gaz. Elle met ensuite un focus sur la place de l’Afrique dans la configuration du marché actuel et futur.
Enfin, est abordé l’intérêt environnemental d’utiliser le GNL dans les tous les secteurs de la production énergétique.
Rappelons que le gaz naturel de par sa nature et ses propriétés physiques, est d’environ 20% moins émetteur de CO2 que le pétrole et le charbon. D’autre part, ses émissions en dioxyde de souffre (SOx) et d’azote (NOx) sont quasiment nulles.
Il a donc un rôle crucial à jouer car en réalité dans le court et moyen terme, le scénario du « Green deal » (consistant à une neutralité carbone à l’horizon 2050), au « Gas deal » (stratégie de transition énergétique axée sur le développement du gaz naturel) semble le plus probable et le plus réaliste pour les pays développés et ceux en cours de développement.
Les Etats en développement et leurs industries devraient également opter pour des ressources fossiles traditionnelles à faibles émissions de gaz à effet de serre comme le gaz naturel, car ce type de ressource permettrait de maintenir le niveau élevé de production d’électricité auquel nous sommes habitués sans avoir d’impact direct sur l’économie de ces pays.
La flambée des cours du gaz et perspectives
Les cours mondiaux de gaz naturel ont atteint des sommets ces derniers mois. La forte reprise de la consommation et de l’économie post COVID en est une des causes mais pas la seule. Elle traduit également l’intérêt porté sur le gaz naturel pour accompagner cette forte reprise de l’économie mondiale. De plus, cette flambée des prix et du dynamisme de manière globale du marché du GNL peut également s’expliquer par la stratégie des pays comme la Chine de réduire de manière drastique les émissions de CO2 et de particules fines dans un futur proche. Enfin, la libéralisation accrue du marché du GNL pourrait expliquer cette flambée des prix.
En effet de manière classique, les contrats d’achat et de vente de GNL se font sur le principe du « long term contract » c’est-à-dire un contrat d’approvisionnement entre opérateurs et acheteurs établi sur le long terme (15 à 20 ans) sur la base d’un prix de vente plus ou moins fixe sur la durée du contrat. Ce type de contrat assure une certaine visibilité pour tous les acteurs de la chaine de valeur (production, transport, consommateurs).
Nous assistons cependant depuis quelques années aux développements d’autres type de contrats comme le « spot » et le « short term contract ».
Le « short term » est comme le contrat longue durée, un contrat d’achat et de vente mais sur une durée très courte (en moyenne 5ans). Il permet de répondre à un besoin d’approvisionnement sur une courte durée.
Le « spot » quant à lui à un caractère très libéral. Il concerne le trading des cargaisons de GNL chargées et qui n’ont pas de destination précise. Ces cargaisons sont mises en vente sur le marché financier pour être commercialisées au prix fort aux plus offrants.
L’Asie est aujourd’hui l’épicentre du marché « spot » et la part de ce type de trading augmente d’année en année dans les échanges mondiaux de GNL. En 2020 le « spot » et le « short term » ont représenté 40% des échanges mondiaux de GNL. Il est prévu que leur part dépasse celle des contrats longs termes dans les prochaines années et même devenir la norme.
L’analyse des cours du gaz sur le marché européen et américain, montre que leurs tendances sont fortement liées à l’évolution des prix du « spot » dans la zone Asie. Cela démontre qu’aujourd’hui que c’est l’Asie qui dicte les cours du gaz comme illustré sur la figure ci-dessous. L’Europe et les USA n’ont
malheureusement aucun contrôle sur l’évolution de ces cours au vu de leur faible impact dans les importations de GNL.
En effet la Chine avec un mix énergétique à plus de 80% constitués de charbon et de pétrole, et seulement de 7% de gaz, s’est fixée comme objectif 2060 pour la neutralité(carbone). Pour ce faire, elle a décidé d’accroitre de manière exponentielle ses importations de GNL en multipliant les partenariats avec de grands pays producteurs comme l’Australie et le Qatar qui sont respectivement les premiers et second pays producteurs de GNL. Cette perspective vient déjouer des prévisions faites il y’a quelques années sur un déclin lent et continu du marché du GNL après 2030 avec l’ambitieux plan de décarbonisation dans lequel l’Union Européenne s’est engagé pour la neutralité carbone de son mix énergétique d’ici à 2050.
L’analyse du marché actuel donne des perspectives bien différentes. En effet, il est prévu selon la banque Morgan Stanley, que l’augmentation des importations de GNL lors de la prochaine décennie soit la plus rapide de l’histoire des hydrocarbures et qu’à terme, que nous assistions à la construction de plus de méthaniers (navire transportant du GNL) que de pétroliers.
Les prévisionnistes tablent sur le doublement de la production de GNL à l’horizon 2030 par rapport à 2020 pour répondre à la forte demande du trio Chine, Japon et Corée du Sud, mais également à des puissances comme l’Inde, le Pakistan et tous les pays d’Asie du Sud qui sont dans une démarche de transition du charbon vers une énergie moins polluante.
Toujours dans cette perspective de décarbonation, des opérateurs et producteurs de GNL, comptent s’approprier des technologies de capture de CO2 afin de produire et transporter des cargaisons de GNL neutre en carbone.
Nous assistons probablement l’âge d’or du GNL.
Evolution de l’offre et de la demande de GNL
La place de l’Afrique dans le GNL et quelles stratégies adoptées ?
En plus de l’Australie, le Qatar et les États-Unis qui sont les trois premiers producteurs et exportateurs de GNL dans le monde, de nouveaux acteurs comme la Malaisie et l’Algérie sont également devenus des producteurs de premier plan dans ce secteur. Aussi depuis 2017 et la mise en exploitation du projet GNL de Yamal par Novatek, la Russie affiche des ambitions importantes dans ce secteur. Néanmoins, les prix élevés du gaz du début des années 2010 ont favorisé l’émergence de nouveaux acteurs susceptibles de remettre en cause la hiérarchie traditionnelle sur le marché du GNL.
Parmi ces nouveaux compétiteurs, le continent africain est sans doute celui qui possède le plus fort potentiel de croissance dans les années à venir. Ainsi, le secteur gazier africain se caractérise par une quantité considérable de réserves non recensées car associées aux gisements pétroliers et généralement brûlées par torchère. Ne comptant officiellement que pour 2 % des réserves mondiales, l’Afrique possède donc un potentiel inexploité situé principalement en offshore. Pendant des années, seuls le Nigeria et, dans une moindre mesure, le Cameroun ont exploité leurs réserves de gaz associées. Récemment, deux grands gisements gaziers ont été découverts, l’un en Afrique de l’Est à cheval entre la Tanzanie et le Mozambique, l’autre sur la façade atlantique dans les eaux sénégalaises et mauritaniennes.
Ces découvertes ont ainsi mis en valeur le potentiel du continent africain pour devenir un acteur majeur du GNL. Les investisseurs sont d’autant plus intéressés que les projets sont extrêmement compétitifs en matière de coûts et bénéficient de surcroît d’une proximité géographique favorable avec les marchés européens et asiatiques.
Cependant des défis immenses se posent aux nouveaux pays africains producteurs de GNL.
En effet la majorité des opérateurs intervenant sur le continent sont souvent européens et sont pleinement engagés dans la stratégie européenne du « green deal » consistant à une neutralité carbone en 2050 avec une réduction drastique des investissements dans le secteur des hydrocarbures.
Ce désintérêt des Majors européens vis-à-vis de nouveaux projets gaziers et même en cours, est dû au surcoût que va imposer la transition énergétique et qui pourrait mettre en péril la rentabilité des projets. Nous assistons déjà à plusieurs retraits et cessions de champs pétroliers et gaziers en Afrique de la part de certains opérateurs. Des projets tels que GTA présentent un fort risque de démobilisation de la part de l’opérateur. Dès lors la question de la stratégie Gaz de pays comme le Sénégal et la Mauritanie se pose.
Il est évident que les pays africains producteurs de gaz n’ont aucun intérêt à aligner leurs stratégies sur celle des pays européens qui sont dans une logique de neutralité carbone. L’Afrique n’est pas prête pour s’engager dans cette voie.
La stratégie adoptée par certains pays asiatiques semblerait être plus en phase avec nos réalités. La solution d’un développement du secteur gazier sur le continent africain pourrait par exemple passer par un partenariat fort et stratégique avec l’Asie dont les besoins en GNL sont énormes avec des prix qui permettraient aux pays producteurs de maximiser leurs revenus gaziers.
Un autre paramètre stratégique que les pays gaziers doivent maitriser est le trading des ressources gazières et le développement d’un écosystème gazier fort et dynamique qui serait capable d’absorber une partie de la production gazière du pays pour le développement industriel et la transformation d’autres matières premières.
Polyvalence du GNL et son intérêt dans la demande énergétique croissante
Si le GNL est essentiellement utilisé dans la production d’électricité, le chauffage résidentiel ou encore comme matière première dans l’industrie, son usage s’est progressivement étendu vers le transport maritime et routier. Aujourd’hui, bien que le GNL soit encore marginal, il y’a plus de 170 navires commerciaux qui utilisent le gaz liquéfié comme carburant. Deux raisons expliquent cette poussée récente du GNL.
Premièrement, le GNL a considérablement gagné en compétitivité ces dernières années. La mise sur le marché de la production de gaz non-conventionnel aux États-Unis a ainsi permis une baisse conséquente des prix mondiaux. Les fuels lourds ou le diesel ont donc perdu une grande partie de leurs avantages face au GNL, d’autant que celui-ci bénéficie d’un soutien des pouvoirs publics via une fiscalité accommodante.
Deuxièmement, le gaz liquéfié est beaucoup plus avantageux d’un point de vue environnemental que les carburants classiques, alors que le transport maritime et routier est un secteur où les émissions de dioxyde de carbone (CO2) sont extrêmement difficiles à réduire. Dans un souci de préserver la qualité de l’air (en particulier sur les côtes) en réduisant les émissions de polluants atmosphériques des navires, l’Organisation maritime internationale (OMI) a imposé une réduction de la teneur en soufre des carburants pour les navires de 3,5 % à 0,5 % au 1er janvier 2020. Cette évolution des normes environnementales rend le GNL particulièrement attractif car il n’émet quasiment pas de souffre (SOx), peu d’oxydes d’azote (NOx) et près de 20 % de CO2 en moins que le fuel lourd. Ceci explique d’ailleurs l’engouement récent pour ce carburant, notamment de la part des compagnies de croisière dont les navires, qui circulent à proximité des côtes, sont directement visés par les réductions de normes d’émissions.
Néanmoins, des infrastructures doivent être construites en parallèle au développement de la flotte afin de garantir la disponibilité physique du GNL dans les chaînes d’approvisionnement. Au niveau du transport routier, cette problématique du manque d’infrastructures est également un frein à la croissance de ce carburant. Même si, grâce au soutien des pouvoirs publics (en particulier en Chine, en Europe et en Amérique du Nord), les infrastructures se développent rapidement. À l’heure actuelle, le GNL reste donc marginal dans le secteur des transports mais pourrait connaître une forte croissance dans les années à venir.
Notre troisième et dernière contribution abordera les défis auxquels le Sénégal devra faire face et des recommandations seront proposées pour les juguler.
Le Groupe des Professionnels Sénégalais de la Diaspora sur le Oil and Gas (GPSOG)


« Le rire pur, le rire d’enfant, commence avec la pleine acceptation de nos erreurs et préjugés. » Arnaud Desjardins
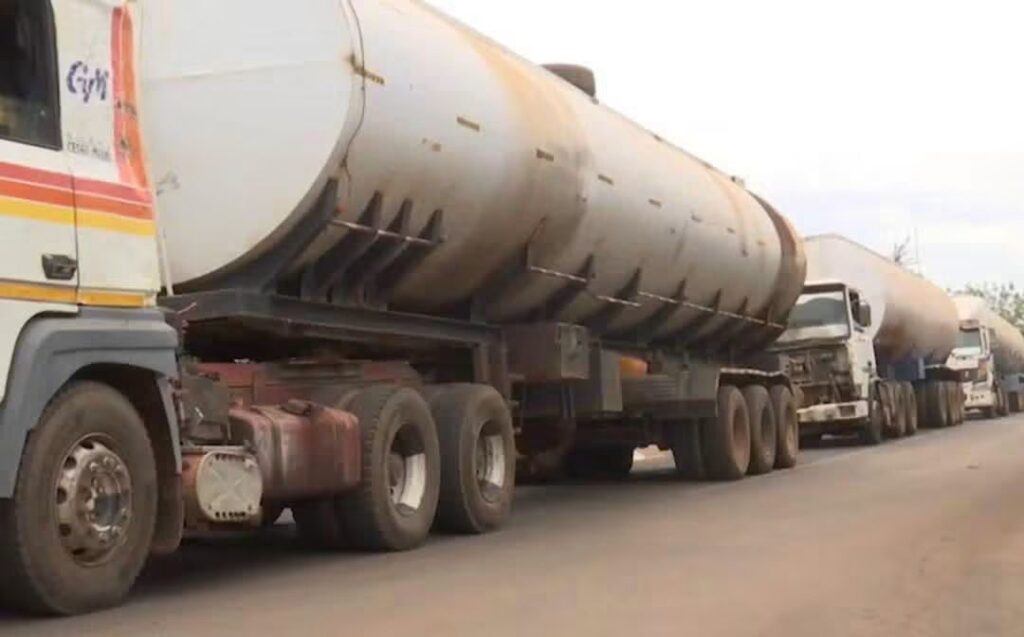
Au Mali, l’approvisionnement en carburant devient une opération de sécurité. Plus de 643 camions-citernes ont rejoint Bamako sous escorte militaire, dans un contexte marqué par les perturbations des corridors routiers et les attaques visant les convois de produits pétroliers. »
Plus de 643 camions-citernes sont arrivés samedi matin à Bamako, après une escorte nocturne assurée par l’armée. Leur prise en charge a été confiée aux services chargés du contrôle et de la distribution des hydrocarbures.
Un convoi de plus de 643 camions-citernes a atteint Bamako samedi 3 octobre vers 7 heures, selon des informations communiquées par la Direction générale du commerce, de la consommation et de la concurrence (DGCC).
Les véhicules ont circulé durant la nuit sous la protection des Forces armées maliennes. À leur arrivée dans la capitale, la Douane, la DGCC et la Police nationale ont pris le relais afin d’orienter les cargaisons vers les dépôts pétroliers et les stations-service.
Le nombre de véhicules a été communiqué sans précision sur le volume total transporté, l’origine des produits ou leur répartition entre le gasoil et l’essence.
Cette arrivée s’inscrit dans le dispositif de sécurisation des importations d’hydrocarbures au Mali, pays enclavé dont l’approvisionnement repose principalement sur des corridors routiers reliant Bamako aux ports de la sous-région.
Entre le 14 et le 20 septembre, le pays avait réceptionné 57,99 millions de litres de gasoil et d’essence, transportés par environ 1 273 citernes, selon le ministère de l’Industrie et du Commerce.
Au 20 septembre, les réserves recensées dans les dépôts de l’OMAP, de Sanké et de Star Oil atteignaient 10,17 millions de litres de gasoil et 10,09 millions de litres d’essence. Les autorités avaient également signalé la réception en cours de 1 278 citernes à Bamako.
Un précédent convoi de 980 camions-citernes était entré dans la capitale le 6 septembre sous escorte militaire.
Avec APA

« Le rire pur, le rire d’enfant, commence avec la pleine acceptation de nos erreurs et préjugés. » Arnaud Desjardins
Dans des propos rapportés tard le 3 octobre par le quotidien saoudien Asharq Al-Awsat, le porte-parole de la coalition, le général Turki al-Malki, a contesté la version du mouvement yéménite pro-iranien. Selon lui, les Houthis cherchent des « victoires imaginaires » alors qu’ils subissent des difficultés à Taëz, troisième ville la plus peuplée du Yémen, majoritairement tenue par le gouvernement dans le sud-ouest du pays.
Les combattants anti-gouvernementaux avaient affirmé samedi avoir attaqué une installation du groupe pétrolier Saudi Aramco au sud de la capitale saoudienne. Des flammes et de la fumée ont été observées sur un site d’Aramco situé dans cette zone, sans communication des autorités saoudiennes sur l’origine ni l’ampleur de l’incendie.
Saudi Aramco constitue un actif stratégique pour le royaume, premier exportateur mondial de brut et chef de file de la coalition militaire appuyant le gouvernement yéménite internationalement reconnu. Le ciblage revendiqué d’un site du groupe à Ryad élargit le registre des attaques houthies, déjà orientées vers les infrastructures pétrolières et les moyens maritimes saoudiens.
Dans son rapport annuel 2025, Aramco faisait état d’une production totale de liquides de 10,7 millions de barils par jour et d’une capacité nette de raffinage de 4,2 millions de barils par jour, avec une fiabilité d’approvisionnement de 99,9 % pour Saudi Arabian Oil Company. Ces volumes donnent aux installations du groupe une importance systémique pour les marchés pétroliers et pour l’approvisionnement domestique saoudien.
Les hostilités entre les Houthis, d’une part, et l’Arabie saoudite avec le gouvernement yéménite reconnu, d’autre part, se poursuivent depuis leur reprise en juillet, qui a ouvert un nouveau front dans la guerre au Moyen-Orient. Les Houthis mènent régulièrement des frappes contre l’Arabie saoudite et contre des navires du royaume.
En septembre, le mouvement houthi a infligé d’importants revers aux forces gouvernementales yéménites et à leur allié saoudien, consolidant son emprise sur le détroit stratégique de Bab el-Mandeb après une offensive rapide que les frappes saoudiennes n’ont pas enrayée. Ce passage relie la mer Rouge au golfe d’Aden et conditionne une partie des flux pétroliers entre le Moyen-Orient, l’Europe et l’Asie.
Les Houthis avaient déjà affirmé avoir visé des installations du groupe pétrolier saoudien à deux reprises avant l’épisode de Ryad : en septembre dans la ville portuaire de Yanbu, principal terminal pétrolier du royaume, puis en août dans le sud de l’Arabie saoudite.

« Le rire pur, le rire d’enfant, commence avec la pleine acceptation de nos erreurs et préjugés. » Arnaud Desjardins
Au 2 octobre, environ 325 millions de barils avaient été libérés dans le cadre de l’action collective de 400 millions de barils décidée le 11 mars par l’Agence internationale de l’énergie. Selon l’AIE, ce déstockage, engagé pour amortir les effets de la guerre au Moyen-Orient sur les marchés pétroliers, constitue le plus important de son histoire.
Le G7 a demandé le 2 octobre à l’AIE de suivre l’exécution complète et rapide des engagements pris en mars 2026. Les dirigeants ont aussi acté une libération coordonnée de 100 millions de barils sur quatre mois, comprenant un apport significatif de gazole durant les vingt premiers jours par les membres du G7 et leurs partenaires.
Cette décision répond aussi à la pression du président américain Donald Trump, qui réclamait depuis plusieurs jours aux Européens de mobiliser davantage de gazole. Il avait agité la menace d’une interdiction des exportations américaines de carburants, une option écartée entre membres du G7 après la réunion.
La consommation mondiale de pétrole avoisine 100 millions de barils par jour, principalement dans les transports, la pétrochimie et l’industrie des plastiques. Les réserves stratégiques permettent aux États importateurs de disposer d’un coussin mobilisable en cas de pénurie, de blocage logistique ou de rupture d’approvisionnement.
Créée en 1974 après le premier choc pétrolier, l’AIE a pour mission fondatrice la sécurité énergétique de ses membres. Elle regroupe 32 pays, dont l’Allemagne, la France, l’Australie, l’Autriche, la Belgique, le Canada, l’Italie, le Japon, le Mexique, la Turquie et les États-Unis.
Chaque pays membre doit maintenir des stocks équivalents à au moins 90 jours d’importations nettes. Cette obligation peut être satisfaite par des réserves d’urgence, par des stocks commerciaux mobilisables par l’État ou par des volumes conservés à l’étranger dans le cadre d’accords bilatéraux.
L’obligation de l’AIE ne prescrit pas une répartition unique entre pétrole brut et produits raffinés. Les pays disposant d’un appareil de raffinage important peuvent privilégier le brut, qu’ils sont capables de transformer rapidement, tandis que les produits finis offrent une réponse plus directe aux tensions sur des carburants précis.
L’AIE estime toutefois qu’il est judicieux de conserver une partie des stocks d’urgence sous forme raffinée, malgré des coûts de stockage plus élevés. Pour les États appartenant à la fois à l’AIE et à l’Union européenne, un tiers des réserves doit être détenu sous forme de produits raffinés spécifiques.
En France, la Société anonyme de gestion des stocks de sécurité, qui détient environ deux tiers des stocks physiques français, indiquait dans un document relatif à 2024 que les réserves étaient composées à 30,6 % de pétrole brut et à 49,8 % de gazole. Le solde comprenait 9,1 % d’essence, 7,8 % de carburéacteur pour l’aviation et 2,7 % de fioul domestique.
Lorsqu’une action collective de l’AIE est décidée, chaque pays contribue selon son poids dans la consommation pétrolière totale des membres de l’organisation. La mise en œuvre opérationnelle reste ensuite nationale, avec des arbitrages sur les volumes, les produits libérés et le rythme de sortie des stocks.
En France, le président de la SAGESS avait indiqué en avril devant l’Assemblée nationale qu’un déstockage pouvait être engagé dans un délai de 24 heures. Emmanuel Macron a déclaré que la France ferait l’« effort » de privilégier le gazole au début, dans une « volonté d’envoyer un signal clair au marché ».
Les membres du G7 ont prévu de se réunir dans le cadre de l’AIE après l’annonce du 2 octobre afin d’examiner d’éventuelles libérations supplémentaires de gazole si les tensions d’approvisionnement le nécessitent.

Cameroun- Transport : Projet de construction de la voie ferrée Yaoundé-Douala, l’Etat lance un appel à manifestation d’intérêt pour les études techniques

Clou de girofle et romarin duo de choc pour vos cheveux

Développement Personnel : résumé du livre l’ego est l’ennemi de Ryan Holiday

Sénégal : l’écrivain Cheikh Hamidou Kane, auteur de « L’Aventure ambiguë », est mort à 98 ans

Yémen : un pétrolier signale plusieurs explosions au large du détroit de Bab el-Mandeb

Mali : Approvisionnement en carburant, plus de 643 camions-citernes acheminés vers Bamako


-
 Economie6 ans ago
Cameroun- Transport : Projet de construction de la voie ferrée Yaoundé-Douala, l’Etat lance un appel à manifestation d’intérêt pour les études techniques
-
 santé et bien-être3 ans ago
Clou de girofle et romarin duo de choc pour vos cheveux
-
 Développement personnel6 ans ago
Développement Personnel : résumé du livre l’ego est l’ennemi de Ryan Holiday
-

 A vendre3 ans ago
Avec « Sniper » et « Dichlofort » Dites A Dieu aux cafards, aux insectes (3000F CFA)
-

 Economie6 ans ago
Sénégal-Mine : la société d’exploration THOR annonce des résultats prometteurs dans la zone de Kéniéba
-

 Economie6 ans ago
Agriculture-Algérie: Réduire les importations agricoles de 2,5 milliards de dollars à l’horizon 2024
-

 Développement personnel6 ans ago
Dev Personnel : Qu’est-ce que la confiance en soi ?
-

 Développement personnel6 ans ago
Développement Personnel : Savoir oser